Morgenrapport | Torsdag 29. oktober 

Resultatrush på Oslo Børs – Alphabet og ServiceNow raser etter tallslipp

Kongsberg Gruppen øker inntektene med 50 prosent, Smartoptics leverer rekordkvartal og DNO passerer én milliard dollar i kvartalsomsetning. Pareto Bank rammes derimot av store utlånstap. Internasjonalt overskygges en forsiktig oppgang på Wall Street av kraftige kursfall etter børsslutt.

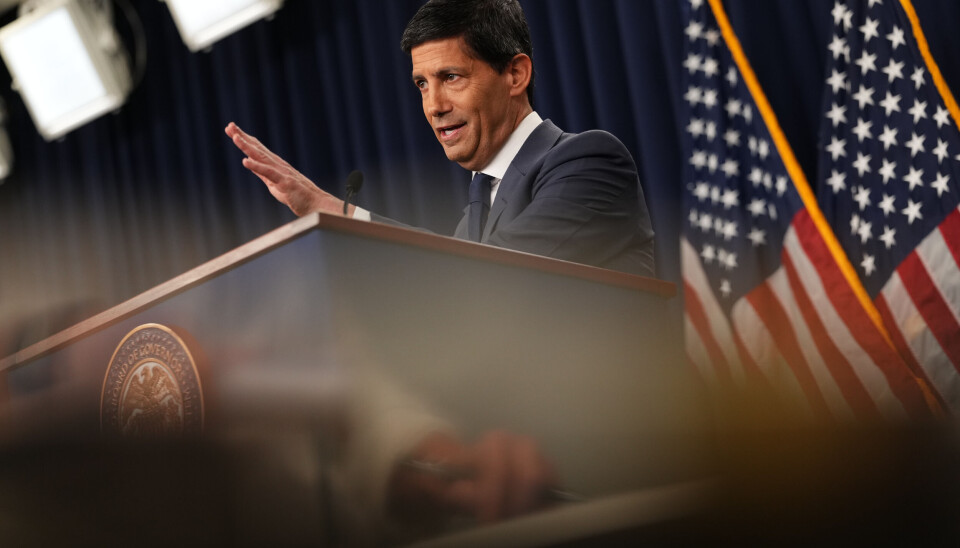
Kevin Warsh taler fra en talerstol foran amerikanske flagg under en pressekonferanse.
Sentralbanksjef Kevin Warsh i Federal Reserve taler under en pressekonferanse i Federal Reserve onsdag 28. oktober 2026 i Washington.
Publisert Sist oppdatert

Dagens børsmeldinger

  • Kongsberg Gruppen (KOG), kvartalsresultat: Inntektene økte 50 prosent til 11,3 milliarder kroner, mens driftsresultatet steg 66 prosent til 1,9 milliarder. Ordreinngangen var 23,3 milliarder kroner og ordrereserven rekordhøye 174,2 milliarder.

  • Kongsberg Gruppen, USA-kontrakt: Har fått en kontraktsutvidelse på 54 millioner dollar fra det amerikanske forsvarsdepartementets Defense Innovation Unit. Avtalen gjelder autonome undervannsfarkoster og tilhørende komponenter.

  • Pareto Bank (PARB): Resultatet etter skatt falt til 27,7 millioner kroner fra 176,8 millioner året før. Nedskrivninger og utlånstap steg til 195,8 millioner kroner, særlig knyttet til boligutvikling; banken venter ytterligere nedgang i utlånsvolumet i fjerde kvartal.

  • Smartoptics (SMOP): Omsetningen økte 80 prosent til 34,3 millioner dollar i selskapets sterkeste kvartal hittil. Driftsresultatet ble 7,1 millioner dollar og driftsmarginen 20,6 prosent, opp 12 prosentpoeng.

  • Aker BP (AKRBP), kvartalsresultat: EBITDA var 3,4 milliarder dollar og nettoresultatet 986 millioner, inklusive en positiv effekt på 262 millioner fra reverserte nedskrivninger etter skatt. Produksjonen var 374.000 fat oljeekvivalenter daglig; årsprognosen på 380.000–400.000 opprettholdes.

  • Aker BP, utbytte: Betaler 0,6615 dollar, tilsvarende 6,14642 kroner, per aksje. Aksjen handles eksklusive utbytte 3. november, med utbetaling 12. november.

  • DNO (DNO), kvartalsresultat: Omsetningen nådde rekordhøye 1,023 milliarder dollar og driftsresultatet 641,1 millioner. Produksjonen økte 61 prosent fra foregående kvartal til rundt 142.800 fat oljeekvivalenter daglig etter gjenopptatt produksjon i Kurdistan.

  • DNO, feltutvikling: Ressursanslaget for Afrodite er mer enn doblet til 77–180 millioner fat oljeekvivalenter; DNO eier 10 prosent. Partnerne har også godkjent utbyggingen av Kjøttkake, med planlagt produksjonsstart første halvår 2028.

  • DNO, utbytte: Vedtar 0,375 kroner per aksje. Eksdato er 6. november, og utbetaling ventes omkring 17. november.

  • BW Energy (BWE): EBITDA falt til 46,9 millioner dollar fra 140,6 millioner kvartalet før. Produksjonsprognosen for 2026 reduseres til rundt 23.000 fat daglig, mens investeringsprognosen suspenderes etter at Prospector 5-forliset forsinket boreprogrammet; konsekvensene for 2027 vurderes.

  • Wallenius Wilhelmsen (WAWI): Har inngått to treårige transport- og logistikkavtaler med en ledende utstyrsprodusent, samlet verdt over én milliard dollar. Shippingdelen er anslått til rundt 950 millioner dollar, med rater på omtrent samme nivå som forrige avtale.

  • Europris (EPR): Omsetningen falt 1,6 prosent til 3,47 milliarder kroner, mens driftsresultatet sank til 244 millioner fra 256 millioner. Bruttomarginen steg til 42 prosent, men kundetrafikken og kampanjene utviklet seg svakere enn ventet.

  • Elkem (ELK): Driftsinntektene falt 2 prosent til 3,59 milliarder kroner og EBITDA 14 prosent til 554 millioner. Selskapet vedtar en ovnsinvestering på 260 millioner kroner i Rana og venter at europeiske handelstiltak vil bedre markedsforholdene.

  • Statkraft (STAEN): Resultatet før skatt økte fra 0,9 til 5,9 milliarder kroner, hjulpet av høyere kraftpriser, valutaeffekter og reverserte nedskrivninger. Underliggende EBITDA steg til 5,2 milliarder, selv om kraftproduksjonen falt 7 prosent.

  • SpareBank 1 Sør-Norge (SB1NO): Resultatet etter skatt økte til 1,76 milliarder kroner fra 1,70 milliarder, og egenkapitalavkastningen ble 13,2 prosent. Tolvmåneders utlånsvekst var 6,7 prosent; lavere kostnader motvirket press på rentemarginene.

  • SpareBank 1 SMN (MING): Resultatet etter skatt falt til 954 millioner kroner fra 1.171 millioner, og egenkapitalavkastningen sank til 12,4 prosent. Konsernet etablerer finanshus i Lillestrøm gjennom oppkjøpet av Statera Accounting.

  • Sparebanken Møre (MORG): Resultatet etter skatt økte til 262 millioner kroner fra 258 millioner. Utlånene vokste 6,7 prosent på tolv måneder, mens kvartalets tap falt til 11 millioner kroner fra 24 millioner.

  • SpareBank 1 Helgeland (HELG), kvartalsresultat: Resultatet før skatt ble 154 millioner kroner, mot 171 millioner foregående kvartal. Nettorenten økte til 222 millioner, men utlånsnedskrivningene steg til 23 millioner og egenkapitalavkastningen sank til 8,3 prosent.

  • SpareBank 1 Helgeland, rating: Nordic Credit Rating tildeler banken langsiktig rating A med stabile utsikter. Banken har valgt NCR som ratingbyrå og arbeider med å avslutte avtalen med Moody’s.

  • Helgeland Boligkreditt (HEBK), kvartalsrapport: Rapportvedlegget viser resultat før skatt på 1,9 millioner kroner, ned fra 8,5 millioner året før. Nettorenten falt til 3,1 millioner kroner fra 9,6 millioner.

  • Helgeland Boligkreditt, rating: Obligasjonene med fortrinnsrett får AAA-rating fra NCR. Foretakets langsiktige utstederrating er A med stabile utsikter.

  • Møre Boligkreditt (MOBK): Rapportvedlegget viser kvartalsresultat etter skatt på 36 millioner kroner, mot 54 millioner året før. Netto renteinntekter falt til 54 millioner fra 87 millioner.

  • Bohus (BOHUS): Omsetningen økte 16,7 prosent til 1,03 milliarder kroner, mens justert driftsresultat steg til 136 millioner fra 100,7 millioner. Sammenlignbar omsetningsvekst var 12,2 prosent.

  • Axactor (ACR): Inntektene falt til 57 millioner euro fra 62 millioner, og EBITDA til 26 millioner fra 33 millioner. Refinansiering og gjeldsreduksjon senket rentekostnadene på lån med 17 prosent; ytterligere reduksjon ventes i fjerde kvartal.

  • Appear (APR): Omsetningen falt 6,2 prosent til 171,7 millioner kroner, mens driftsresultatet ble null. Årsprognosen på 880–920 millioner opprettholdes, men selskapet peker mot nedre del og understreker avhengigheten av enkelte store kontrakter og desemberleveranser.

  • Navamedic (NAVA): Omsetningen falt 13,2 prosent til 120,6 millioner kroner. Justert EBITDA-margin steg likevel til 8,8 prosent fra 8,1 prosent; selskapet venter bedre EBITDA, men noe lavere valutajusterte årsinntekter enn i 2025.

  • poLight (PLT): EBITDA var minus 28,9 millioner kroner, omtrent uendret fra året før, og kontantbeholdningen 224,6 millioner. Et nytt forbrukerprosjekt innen AR/MR er klassifisert som «design-in» etter kvartalsslutt; organisasjonsbygging ventes å øke kostnadene.

  • Norsk Titanium (NTI): Har mottatt en ordre på en titankomponent fra Rolls-Royce og er godkjent leverandør til utviklingsaktiviteter. Ordreverdien oppgis ikke, og meldingen gjelder utprøving for mulige fremtidige anvendelser.

  • Vistin Pharma (VISTN): Omsetningen var tilnærmet uendret på 108,4 millioner kroner, mens EBITDA falt til 19 millioner fra 28 millioner. Styret vedtar et ekstra kontantutbytte på 0,50 kroner per aksje i november.

  • Aqualis (AQUA), kvartalsresultat: Omsetningen falt til 83,8 millioner dollar fra 90,8 millioner foregående kvartal. Justert driftsresultat var 5 millioner dollar, med margin på 5,9 prosent – høyeste nivå siden 2023.

  • Aqualis, utbetaling: Betaler 0,45 kroner per aksje som tilbakebetaling av innbetalt kapital. Eksdato er 2. november, og utbetaling ventes omkring 30. november.

  • 3030 DVD (DVD), kvartalsrapport: Resultatet etter skatt var 207 millioner dollar, dominert av en salgsgevinst på 215,8 millioner fra boreskipet. Styret vurderer nye investeringer og alternative forretningsmodeller etter avviklingen av den tidligere driften.

  • 3030 DVD, lederavgang: Svend Anton Maier fratrer som konsernsjef 31. januar 2027. Styret starter arbeidet med å finne en etterfølger.

  • Cadeler (CADLR): Det foreløpige resultatet av aksjebyttet til Cadeler plc viser 92,02 prosent aksept, over minimumskravet. Handel i det nye britiske morselskapet ventes omkring 5. november; resterende aksjer planlegges tvangsinnløst.

  • TGS (TGS): Aksjen handles i dag eksklusive utbytte på 1,45 kroner per aksje.

  • Skue Sparebank og Romerike Sparebank: Vedtar fusjonsplan. Bankene er enige om en sammenslåing under navnet Skue Sparebank, med et bytteforhold på 61,95 prosent til Skue og 38,05 prosent til Romerike. Fusjonen skal behandles av bankenes øverste organer 8. desember, med planlagt gjennomføring omkring 1. september 2027, forutsatt nødvendige godkjennelser.

  • SR-Boligkreditt (SRBOL): Resultatfall. Kvartalsresultatet etter skatt falt til 177 millioner kroner fra 274 millioner året før. Netto renteinntekter sank fra 254 til 174 millioner kroner. Resultatet hittil i år er 493 millioner, mot 720 millioner i samme periode i fjor.

  • ACG HoldCo / ACG Metals (ACGHO): Forsinker opptrappingen. Utvidede arbeider på avgangsdeponiet forskyver målet om full kommersiell sulfidproduksjon til første kvartal 2027. Samtidig økes årets prognose for oksidproduksjonen med 43 prosent til 25.000 unser gullekvivalenter. Den tidligere samlede produksjonsprognosen erstattes av en prognose som bare gjelder oksidproduksjonen.

  • Hexagon Composites (HEX): JPMorgan under fem prosent. JPMorgan Chase opplyser i en korrigert flaggemelding at beholdningen 27. oktober var 16.639.947 aksjer, tilsvarende 4,989 prosent av aksjekapitalen og stemmene.

  • Cadeler (CADLR): Varsler handelsstans i dagens aksjer. Siste handelsdag i Cadeler A/S ventes omkring 4. november. Handelen planlegges stanset fra omkring 5. november, når aksjene i det nye britiske morselskapet Cadeler plc etter planen tas opp til handel. Gjenværende aksjer i det danske selskapet skal etter planen tvangsinnløses mot kontant betaling.

  • 5th Planet Games (5PG): Melder om sterk interesse for PEAK. Selskapet opplyser om sterke innledende forhåndsbestillinger av den fysiske PlayStation 5-utgaven av klatrespillet, som lanseres 9. desember. 5th Planet Games deltar i distribusjonen til europeiske markeder. Meldingen oppgir ingen konkrete bestillings- eller inntektstall.

  • Vistin Pharma (VISTN): Fastsetter utbyttedatoene. Det ekstra ordinære kontantutbyttet på 0,50 kroner per aksje har eksdato 24. november, med utbetaling omkring 27. november. Siste handelsdag inklusive rett til utbyttet er 23. november.

  • AutoStore (AUTO): Inviterer til kvartalspresentasjon. Publiserer tredjekvartalsresultatet 5. november. Konsernsjef Mats Hovland Vikse og finansdirektør Paul Harrison presenterer tallene på nett samme dag.

  • Selvaag Bolig (SBO): Varsler resultatfremleggelse. Tredjekvartalstallene offentliggjøres 5. november, med presentasjon på Hotel Continental i Oslo og direktesending på nett.

  • Tomra (TOM): Minner om kapitalmarkedsdagen. Arrangementet holdes 24. november i Asker, med presentasjoner om konsernets vekstmuligheter og strategiske prioriteringer. Presentasjoner og spørsmål og svar strømmes på nett.
Dagens børsmeldinger

  • Kongsberg Gruppen (KOG), kvartalsresultat: Inntektene økte 50 prosent til 11,3 milliarder kroner, mens driftsresultatet steg 66 prosent til 1,9 milliarder. Ordreinngangen var 23,3 milliarder kroner og ordrereserven rekordhøye 174,2 milliarder.

  • Kongsberg Gruppen, USA-kontrakt: Har fått en kontraktsutvidelse på 54 millioner dollar fra det amerikanske forsvarsdepartementets Defense Innovation Unit. Avtalen gjelder autonome undervannsfarkoster og tilhørende komponenter.

  • Pareto Bank (PARB): Resultatet etter skatt falt til 27,7 millioner kroner fra 176,8 millioner året før. Nedskrivninger og utlånstap steg til 195,8 millioner kroner, særlig knyttet til boligutvikling; banken venter ytterligere nedgang i utlånsvolumet i fjerde kvartal.

  • Smartoptics (SMOP): Omsetningen økte 80 prosent til 34,3 millioner dollar i selskapets sterkeste kvartal hittil. Driftsresultatet ble 7,1 millioner dollar og driftsmarginen 20,6 prosent, opp 12 prosentpoeng.

  • Aker BP (AKRBP), kvartalsresultat: EBITDA var 3,4 milliarder dollar og nettoresultatet 986 millioner, inklusive en positiv effekt på 262 millioner fra reverserte nedskrivninger etter skatt. Produksjonen var 374.000 fat oljeekvivalenter daglig; årsprognosen på 380.000–400.000 opprettholdes.

  • Aker BP, utbytte: Betaler 0,6615 dollar, tilsvarende 6,14642 kroner, per aksje. Aksjen handles eksklusive utbytte 3. november, med utbetaling 12. november.

  • DNO (DNO), kvartalsresultat: Omsetningen nådde rekordhøye 1,023 milliarder dollar og driftsresultatet 641,1 millioner. Produksjonen økte 61 prosent fra foregående kvartal til rundt 142.800 fat oljeekvivalenter daglig etter gjenopptatt produksjon i Kurdistan.

  • DNO, feltutvikling: Ressursanslaget for Afrodite er mer enn doblet til 77–180 millioner fat oljeekvivalenter; DNO eier 10 prosent. Partnerne har også godkjent utbyggingen av Kjøttkake, med planlagt produksjonsstart første halvår 2028.

  • DNO, utbytte: Vedtar 0,375 kroner per aksje. Eksdato er 6. november, og utbetaling ventes omkring 17. november.

  • BW Energy (BWE): EBITDA falt til 46,9 millioner dollar fra 140,6 millioner kvartalet før. Produksjonsprognosen for 2026 reduseres til rundt 23.000 fat daglig, mens investeringsprognosen suspenderes etter at Prospector 5-forliset forsinket boreprogrammet; konsekvensene for 2027 vurderes.

  • Wallenius Wilhelmsen (WAWI): Har inngått to treårige transport- og logistikkavtaler med en ledende utstyrsprodusent, samlet verdt over én milliard dollar. Shippingdelen er anslått til rundt 950 millioner dollar, med rater på omtrent samme nivå som forrige avtale.

  • Europris (EPR): Omsetningen falt 1,6 prosent til 3,47 milliarder kroner, mens driftsresultatet sank til 244 millioner fra 256 millioner. Bruttomarginen steg til 42 prosent, men kundetrafikken og kampanjene utviklet seg svakere enn ventet.

  • Elkem (ELK): Driftsinntektene falt 2 prosent til 3,59 milliarder kroner og EBITDA 14 prosent til 554 millioner. Selskapet vedtar en ovnsinvestering på 260 millioner kroner i Rana og venter at europeiske handelstiltak vil bedre markedsforholdene.

  • Statkraft (STAEN): Resultatet før skatt økte fra 0,9 til 5,9 milliarder kroner, hjulpet av høyere kraftpriser, valutaeffekter og reverserte nedskrivninger. Underliggende EBITDA steg til 5,2 milliarder, selv om kraftproduksjonen falt 7 prosent.

  • SpareBank 1 Sør-Norge (SB1NO): Resultatet etter skatt økte til 1,76 milliarder kroner fra 1,70 milliarder, og egenkapitalavkastningen ble 13,2 prosent. Tolvmåneders utlånsvekst var 6,7 prosent; lavere kostnader motvirket press på rentemarginene.

  • SpareBank 1 SMN (MING): Resultatet etter skatt falt til 954 millioner kroner fra 1.171 millioner, og egenkapitalavkastningen sank til 12,4 prosent. Konsernet etablerer finanshus i Lillestrøm gjennom oppkjøpet av Statera Accounting.

  • Sparebanken Møre (MORG): Resultatet etter skatt økte til 262 millioner kroner fra 258 millioner. Utlånene vokste 6,7 prosent på tolv måneder, mens kvartalets tap falt til 11 millioner kroner fra 24 millioner.

  • SpareBank 1 Helgeland (HELG), kvartalsresultat: Resultatet før skatt ble 154 millioner kroner, mot 171 millioner foregående kvartal. Nettorenten økte til 222 millioner, men utlånsnedskrivningene steg til 23 millioner og egenkapitalavkastningen sank til 8,3 prosent.

  • SpareBank 1 Helgeland, rating: Nordic Credit Rating tildeler banken langsiktig rating A med stabile utsikter. Banken har valgt NCR som ratingbyrå og arbeider med å avslutte avtalen med Moody’s.

  • Helgeland Boligkreditt (HEBK), kvartalsrapport: Rapportvedlegget viser resultat før skatt på 1,9 millioner kroner, ned fra 8,5 millioner året før. Nettorenten falt til 3,1 millioner kroner fra 9,6 millioner.

  • Helgeland Boligkreditt, rating: Obligasjonene med fortrinnsrett får AAA-rating fra NCR. Foretakets langsiktige utstederrating er A med stabile utsikter.

  • Møre Boligkreditt (MOBK): Rapportvedlegget viser kvartalsresultat etter skatt på 36 millioner kroner, mot 54 millioner året før. Netto renteinntekter falt til 54 millioner fra 87 millioner.

  • Bohus (BOHUS): Omsetningen økte 16,7 prosent til 1,03 milliarder kroner, mens justert driftsresultat steg til 136 millioner fra 100,7 millioner. Sammenlignbar omsetningsvekst var 12,2 prosent.

  • Axactor (ACR): Inntektene falt til 57 millioner euro fra 62 millioner, og EBITDA til 26 millioner fra 33 millioner. Refinansiering og gjeldsreduksjon senket rentekostnadene på lån med 17 prosent; ytterligere reduksjon ventes i fjerde kvartal.

  • Appear (APR): Omsetningen falt 6,2 prosent til 171,7 millioner kroner, mens driftsresultatet ble null. Årsprognosen på 880–920 millioner opprettholdes, men selskapet peker mot nedre del og understreker avhengigheten av enkelte store kontrakter og desemberleveranser.

  • Navamedic (NAVA): Omsetningen falt 13,2 prosent til 120,6 millioner kroner. Justert EBITDA-margin steg likevel til 8,8 prosent fra 8,1 prosent; selskapet venter bedre EBITDA, men noe lavere valutajusterte årsinntekter enn i 2025.

  • poLight (PLT): EBITDA var minus 28,9 millioner kroner, omtrent uendret fra året før, og kontantbeholdningen 224,6 millioner. Et nytt forbrukerprosjekt innen AR/MR er klassifisert som «design-in» etter kvartalsslutt; organisasjonsbygging ventes å øke kostnadene.

  • Norsk Titanium (NTI): Har mottatt en ordre på en titankomponent fra Rolls-Royce og er godkjent leverandør til utviklingsaktiviteter. Ordreverdien oppgis ikke, og meldingen gjelder utprøving for mulige fremtidige anvendelser.

  • Vistin Pharma (VISTN): Omsetningen var tilnærmet uendret på 108,4 millioner kroner, mens EBITDA falt til 19 millioner fra 28 millioner. Styret vedtar et ekstra kontantutbytte på 0,50 kroner per aksje i november.

  • Aqualis (AQUA), kvartalsresultat: Omsetningen falt til 83,8 millioner dollar fra 90,8 millioner foregående kvartal. Justert driftsresultat var 5 millioner dollar, med margin på 5,9 prosent – høyeste nivå siden 2023.

  • Aqualis, utbetaling: Betaler 0,45 kroner per aksje som tilbakebetaling av innbetalt kapital. Eksdato er 2. november, og utbetaling ventes omkring 30. november.

  • 3030 DVD (DVD), kvartalsrapport: Resultatet etter skatt var 207 millioner dollar, dominert av en salgsgevinst på 215,8 millioner fra boreskipet. Styret vurderer nye investeringer og alternative forretningsmodeller etter avviklingen av den tidligere driften.

  • 3030 DVD, lederavgang: Svend Anton Maier fratrer som konsernsjef 31. januar 2027. Styret starter arbeidet med å finne en etterfølger.

  • Cadeler (CADLR): Det foreløpige resultatet av aksjebyttet til Cadeler plc viser 92,02 prosent aksept, over minimumskravet. Handel i det nye britiske morselskapet ventes omkring 5. november; resterende aksjer planlegges tvangsinnløst.

  • TGS (TGS): Aksjen handles i dag eksklusive utbytte på 1,45 kroner per aksje.

  • Skue Sparebank og Romerike Sparebank: Vedtar fusjonsplan. Bankene er enige om en sammenslåing under navnet Skue Sparebank, med et bytteforhold på 61,95 prosent til Skue og 38,05 prosent til Romerike. Fusjonen skal behandles av bankenes øverste organer 8. desember, med planlagt gjennomføring omkring 1. september 2027, forutsatt nødvendige godkjennelser.

  • SR-Boligkreditt (SRBOL): Resultatfall. Kvartalsresultatet etter skatt falt til 177 millioner kroner fra 274 millioner året før. Netto renteinntekter sank fra 254 til 174 millioner kroner. Resultatet hittil i år er 493 millioner, mot 720 millioner i samme periode i fjor.

  • ACG HoldCo / ACG Metals (ACGHO): Forsinker opptrappingen. Utvidede arbeider på avgangsdeponiet forskyver målet om full kommersiell sulfidproduksjon til første kvartal 2027. Samtidig økes årets prognose for oksidproduksjonen med 43 prosent til 25.000 unser gullekvivalenter. Den tidligere samlede produksjonsprognosen erstattes av en prognose som bare gjelder oksidproduksjonen.

  • Hexagon Composites (HEX): JPMorgan under fem prosent. JPMorgan Chase opplyser i en korrigert flaggemelding at beholdningen 27. oktober var 16.639.947 aksjer, tilsvarende 4,989 prosent av aksjekapitalen og stemmene.

  • Cadeler (CADLR): Varsler handelsstans i dagens aksjer. Siste handelsdag i Cadeler A/S ventes omkring 4. november. Handelen planlegges stanset fra omkring 5. november, når aksjene i det nye britiske morselskapet Cadeler plc etter planen tas opp til handel. Gjenværende aksjer i det danske selskapet skal etter planen tvangsinnløses mot kontant betaling.

  • 5th Planet Games (5PG): Melder om sterk interesse for PEAK. Selskapet opplyser om sterke innledende forhåndsbestillinger av den fysiske PlayStation 5-utgaven av klatrespillet, som lanseres 9. desember. 5th Planet Games deltar i distribusjonen til europeiske markeder. Meldingen oppgir ingen konkrete bestillings- eller inntektstall.

  • Vistin Pharma (VISTN): Fastsetter utbyttedatoene. Det ekstra ordinære kontantutbyttet på 0,50 kroner per aksje har eksdato 24. november, med utbetaling omkring 27. november. Siste handelsdag inklusive rett til utbyttet er 23. november.

  • AutoStore (AUTO): Inviterer til kvartalspresentasjon. Publiserer tredjekvartalsresultatet 5. november. Konsernsjef Mats Hovland Vikse og finansdirektør Paul Harrison presenterer tallene på nett samme dag.

  • Selvaag Bolig (SBO): Varsler resultatfremleggelse. Tredjekvartalstallene offentliggjøres 5. november, med presentasjon på Hotel Continental i Oslo og direktesending på nett.

  • Tomra (TOM): Minner om kapitalmarkedsdagen. Arrangementet holdes 24. november i Asker, med presentasjoner om konsernets vekstmuligheter og strategiske prioriteringer. Presentasjoner og spørsmål og svar strømmes på nett.

Kontantstrøm skiller AI-vinnerne

Microsoft leverer, Alphabet straffes. Microsofts rapport viser inntektsvekst på 19 prosent til 92,3 milliarder dollar og Azure-vekst på 48 prosent. Alphabets resultatmelding viser samtidig 25 prosent omsetningsvekst og mer enn doblede skyinntekter. Likevel var fri kontantstrøm negativ med over 9 milliarder dollar. Reuters fremhever kontantstrømmen som et sentralt skille i investorenes reaksjon på de to rapportene.

Fed holder igjen. Federal Reserve beholdt styringsintervallet på 3,75–4,00 prosent med ti mot to stemmer. Lisa Cook og Beth Hammack ønsket en kvart prosentpoengs økning. Sentralbanken beskriver økonomisk vekst som sterk og inflasjonen som fortsatt forhøyet – et bakteppe som gjør dagens amerikanske vekst- og inflasjonstall særlig viktige.

Bitcoin under 80.000 dollar. CoinDesk rapporterte 356 millioner dollar i likviderte kryptoposisjoner over 24 timer og knyttet svekkelsen til redusert risikovilje i teknologiaksjer og renteuro. Årsaksforklaringen er mediets vurdering.

Wall Street og Asia

Ved amerikansk børsslutt onsdag 28. oktober klokken 21.00 norsk tid steg S&P 500 0,28 prosent til 7.743,98 poeng, Nasdaq Composite 0,27 prosent til 26.549,85 og Dow Jones 0,19 prosent til 52.475,10. Oracle steg rundt 10,7 prosent etter langsiktige finansielle mål, mens Vertiv steg 16,5 prosent etter bedre resultater og oppjusterte prognoser. Den amerikanske tiårsrenten var rundt 5,02 prosent ved dagens slutt.

Etterhandelen ga et langt mer dramatisk bilde: Alphabet falt rundt 10 prosent og Microsoft steg rundt 3 prosent. ServiceNow falt 18,1 prosent til 122,95 dollar etter en resultatrapport som ikke levde opp til forventningene og skapte ny frykt for at selskapet vil utdefineres av AI.

Asia

Samsung faller tross rekordresultat. Sør-Koreas Kospi stengte torsdag ned 1,24 prosent til 5.937,66 poeng, etter onsdagens kraftige opptur. Samsung Electronics falt 4,13 prosent til tross for rekordresultater, mens SK Hynix fortsatte opp 2,62 prosent. Ifølge Yonhap skuffet detaljene i Samsungs kapitaldistribusjon investorenes høye forventninger.

Tokyo gikk motsatt vei: Nikkei 225 steg 1,10 prosent til 64.659,47 poeng ved børsslutt. I de siste tilgjengelige intradagnoteringene var kinesiske CSI 300 ned rundt 1 prosent, mens Hang Seng falt 0,28 prosent i Hongkong. Tokyo- og Seoul-tallene er sluttkurser; Kina- og Hongkong-tallene er fra handelen underveis.

Brent-terminen var samtidig ned 1,1 prosent til 114,10 dollar fatet. Håp om nye fredssamtaler mellom USA og Iran veide tyngre enn frykten for ytterligere eskalering i Midtøsten.

Dagens kalender

USA har fortsatt sommertid. Amerikansk østkyst ligger fem timer bak Norge denne uken.

Norsk tid Hendelse/selskap Region Betydning
8SSB: bankrenter for september og eiendomsomsetning i tredje kvartalNorgeFinansieringskostnader og eiendomsaktivitet
8Smartoptics og Appear: resultatpresentasjonerNorgeOppfølging av morgenens rapporter
8.30Europris, Aqualis og Navamedic: presentasjonerNorgeMarginer og utsikter
9poLight: resultatpresentasjonNorgeKommersialisering og likviditet
10DNO og Axactor: presentasjonerNorgeProduksjon, kapitalbruk og refinansiering
13.30BNP, første anslag for tredje kvartal; personlig inntekt, forbruk og PCE-inflasjon for septemberUSAVekst og prispress etter Fed-møtet
14BW Energy: resultatpresentasjonNorgeBoreforsinkelser og produksjonsutsikter
14.15ECB: rentebeslutningEurosonenRenter og euro
14.45ECB: pressekonferanseEurosonenVidere pengepolitikk
Tidspunkt ikke bekreftet; presentasjon 15.00Eli Lilly: kvartalsresultatUSALegemiddelvekst og prognoser
Etter stengetid kl. 21.00Amazon og Intel: kvartalsresultater; presentasjoner kl. 22.00USASkyinvesteringer og halvledere

Bjeffet frem av Labrador